현재 개인신용평가는 등급제가 아닌 점수제로 운영되며, 인터넷의 등급표는 과거 구간을 이해하는 참고자료다. 예전 표에서는 NICE 900점과 KCB 942점부터 각각 1등급에 해당했다. 내 점수가 어느 정도인지 궁금해 신용점수별 등급을 찾아보면 두 회사의 숫자가 달라 헷갈리기 쉽다. 먼저 조회 화면에 표시된 평가사를 확인해야 표를 제대로 읽을 수 있다. 과거 등급과 점수의 대응 관계를 살펴보고, 두 점수가 다른 이유와 실제 금융거래에서 확인할 내용을 정리해 보았다.
신용점수별 등급, 과거 참고표는 어떻게 읽을까?
아래 표는 현재 공식 등급을 부여하는 기준이 아니라, 과거 1~10등급과 점수 구간의 대응을 보여주는 참고표다. 개인신용평가는 2021년 1월 1일부터 전 금융업권에서 점수제로 전환됐다. 현재는 개인신용평가회사가 신용점수를 제공하고 금융회사가 이를 자체 심사에 활용한다.
한국소비자원의 2021년 안내자료에 실린 구간을 정리했다. 단위는 점이며, 점수 구간의 양 끝값을 포함한다.
| 과거 등급 | KCB 점수 | NICE 점수 |
| 1등급 | 942~1,000 | 900~1,000 |
| 2등급 | 891~941 | 870~899 |
| 3등급 | 832~890 | 840~869 |
| 4등급 | 768~831 | 805~839 |
| 5등급 | 698~767 | 750~804 |
| 6등급 | 630~697 | 665~749 |
| 7등급 | 530~629 | 600~664 |
| 8등급 | 454~529 | 515~599 |
| 9등급 | 335~453 | 445~514 |
| 10등급 | 0~334 | 0~444 |
마지막 행의 0점은 과거 안내자료의 표기를 따른 것이다. 현재 점수제는 1~1,000점으로 안내된다. 이 표를 현재 대출 승인선이나 카드 발급 기준표로 사용해서는 안 된다. 점수가 낮은 구간에 있다는 이유만으로 모든 금융거래가 불가능하다고 단정할 수도 없다.
KCB와 NICE는 왜 같은 점수라도 다를까?
두 회사가 신용도를 평가하는 방식과 과거 등급 구간이 같지 않기 때문이다. KCB는 코리아크레딧뷰로, NICE는 NICE평가정보의 개인신용평점이다. 같은 사람의 두 점수가 다르다고 해서 어느 한쪽이 곧바로 잘못됐다는 뜻은 아니다.
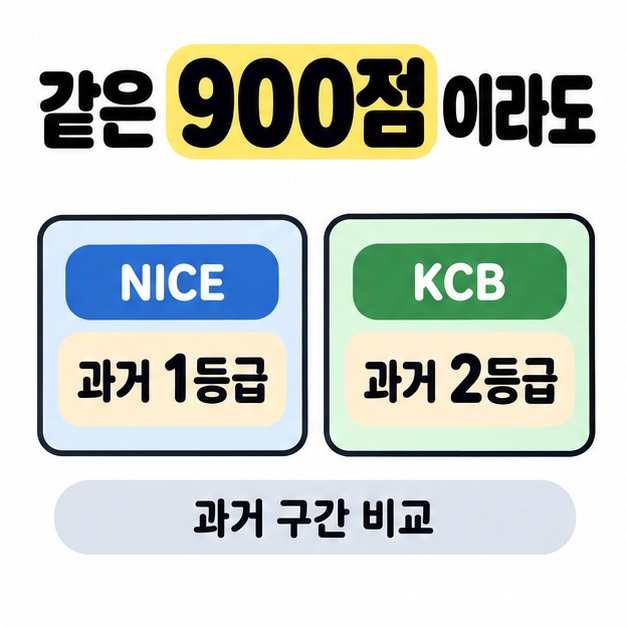
예를 들어 900점을 위 표에 대입하면 NICE는 과거 1등급, KCB는 과거 2등급 구간에 들어간다. 신용점수별 등급을 비교할 때는 숫자 옆에 평가사 이름을 함께 적어 두면 혼동을 줄일 수 있다. 두 점수를 평균 내어 하나의 공식 점수로 바꾸는 방식도 아니다.
점수는 연체와 상환 이력, 부채 수준, 신용거래 기간, 카드 이용 등 여러 정보를 바탕으로 산정된다. 평가요소의 비중 하나만 외워 개인 점수의 변화를 계산할 수는 없다. 자신의 점수가 달라진 이유는 해당 평가사의 평가내역과 등록정보를 확인해야 구체적으로 알 수 있다.
내 점수 확인 뒤 무엇을 점검해야 할까?
평가사와 조회 시점을 확인하고, 등록된 금융정보에 오류가 없는지 살펴보는 것이 먼저다. NICE지키미나 KCB 올크레딧 등에서 본인인증을 거쳐 확인할 수 있다. 같은 평가사의 점수를 이전 기록과 비교하면 변화를 파악하기 쉽다.
점수 확인 뒤에는 다음 순서로 점검해 보자.
- 조회 화면에서 평가사 이름과 조회 날짜를 확인한다.
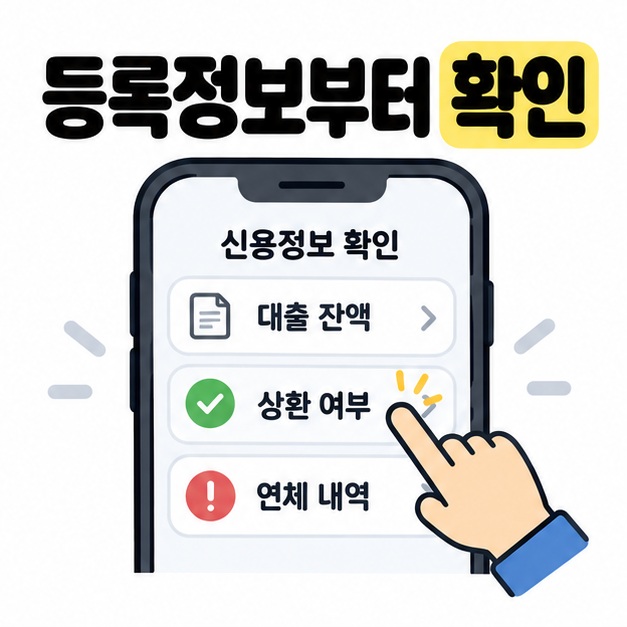
- 대출 잔액, 상환 여부, 연체와 카드 이용정보가 실제 내역과 맞는지 살펴본다.
- 사실과 다른 정보가 있으면 해당 평가사에 정정을 청구하고, 평가 결과에 대한 설명이나 재심사를 요청한다.
- 금융상품을 이용하려면 해당 금융회사의 현재 신청 조건과 심사 결과를 별도로 확인한다.
금융회사는 신용점수 외에도 소득, 기존 채무, 내부 평가 등을 함께 고려한다. 따라서 점수만으로 금리나 한도를 확정할 수 없다. 연체를 막고 감당 가능한 범위에서 채무를 관리하는 것이 기본이며, 일정 기간 안에 몇 점이 오른다고 보장할 수는 없다.
본인 점수와 등록정보는 인증 후 확인할 수 있다. NICE지키미 바로가기
마치면서
과거 표에서는 NICE 900점 이상, KCB 942점 이상이 각각 1등급 구간이었지만, 현재 개인신용평가는 1~1,000점의 점수제로 운영된다. 신용점수별 등급은 과거 위치를 이해하는 참고자료로 읽고, 두 평가사의 점수를 구분해 확인하면 된다. 실제 금융거래에서는 점수와 함께 소득, 기존 채무, 금융회사의 심사 기준도 작용하므로, 등급표만 보고 승인 여부나 금리를 예상하기보다 등록정보와 해당 상품의 현재 조건을 확인하는 편이 정확하다.
[안내드립니다] 이 글은 2026년 10월 27일 확인한 공개자료를 바탕으로 작성한 일반 정보입니다. 표는 과거 신용등급과 점수 구간을 비교하는 참고자료이며 현재의 공식 등급이나 금융상품 이용 기준이 아닙니다. 개인별 대출 승인 여부, 금리 및 한도는 해당 금융회사의 심사 결과를 확인하시기 바랍니다.
'경제' 카테고리의 다른 글
| 월세 환급제도(세액공제, 대상, 신청 방법) (0) | 2026.10.29 |
|---|---|
| 천안 보일러 교체 지원금(2026년 변경, 지원 대상, 신청 문의) (0) | 2026.10.28 |
| 방문 요양보호사 급여(2026 시급, 월급 계산, 주휴수당) (0) | 2026.10.28 |
| 2026 요양보호사 시급(최저임금, 주휴수당, 연차수당과 실수령액) (0) | 2026.10.27 |
| 보일러 교체 정부 지원금(2026년 변경사항, 지원 대상, 신청 방법) (0) | 2026.10.27 |