원금 균등은 빌린 돈을 매달 같은 액수로 갚고, 이자가 줄면서 월 납입액도 내려간다. 원리금 균등은 금리가 그대로라면 원금과 이자를 합친 월 납입액이 일정하다.
대출을 알아보며 ‘원금 균등상환 원리금 균등상환’을 비교할 때는 첫 달에 얼마를 내는지와 만기까지 이자를 얼마나 내는지를 함께 보면 된다. 대출 금액과 금리가 같아도 원금을 갚는 속도에 따라 두 금액은 달라진다. 1억 원을 10년 동안 갚는 예로 차이를 살펴보자.
원금 균등상환 원리금 균등상환, 무엇이 일정할까?
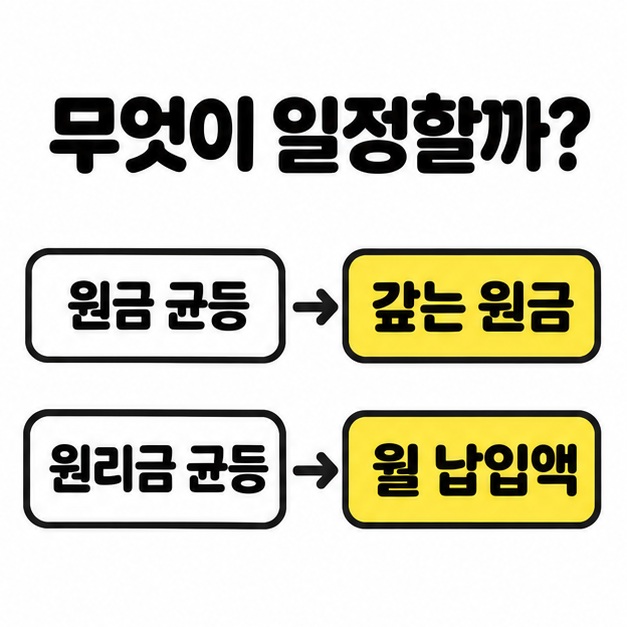
원금 균등은 매달 갚는 원금이 일정하고, 원리금 균등은 매달 내는 원금과 이자의 합계가 일정하다. 원금은 빌린 돈이고, 원리금은 그달에 갚는 원금과 이자를 더한 금액이다.
원금 균등은 빌린 돈을 전체 납입 횟수로 나누어 매달 같은 원금을 갚는다. 그달 이자는 납입 직전에 남아 있던 원금을 기준으로 계산한다. 시간이 지나면서 남은 원금이 줄고, 매달 같은 금리로 계산하면 이자도 줄어 월 납입액이 내려간다.
원리금 균등은 매달 내는 총액을 맞춘다. 상환 초반에는 잔액이 커서 월 납입액 중 이자가 차지하는 비중이 크다. 잔액이 줄면서 이자가 차지하는 비중이 낮아지고, 그만큼 원금을 더 많이 갚는다.
같은 조건에서 월 납입액과 총이자는 얼마나 다를까?
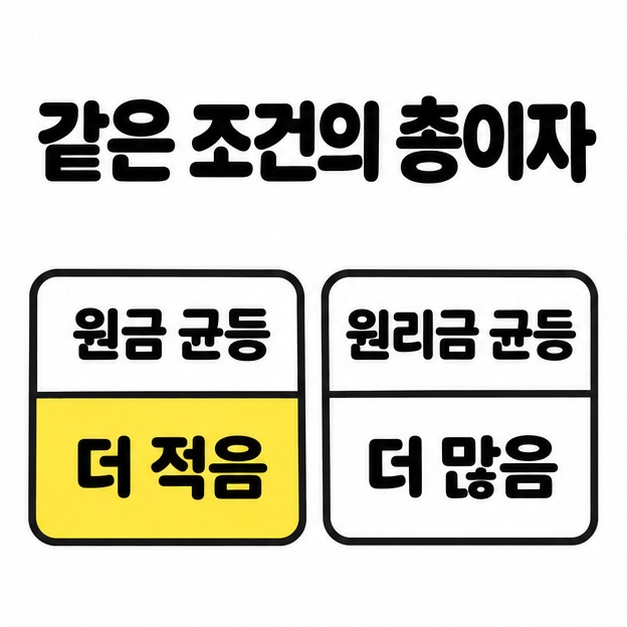
같은 금액을 같은 고정금리와 기간으로 빌려 첫 달부터 만기까지 매달 갚으면, 원금 균등은 첫 달 납입액이 더 크고, 만기까지 내는 총이자는 더 적다. 같은 시점에 돈을 빌려 첫 달 이자가 같아도 원금 균등은 그달 원금을 더 많이 갚는다. 초반에 원금이 빨리 줄어드는 만큼 이후에 이자가 붙는 잔액도 작아진다.
‘원금 균등상환 원리금 균등상환’의 차이를 숫자로 보자. 아래 표는 1억 원을 연 4% 고정금리로 빌려 10년 동안 매달 갚는 예다. 거치기간, 중도상환, 수수료 없이 연 금리를 12로 나눠 매달 이자를 계산하고, 결과는 원 단위로 반올림했다.
| 비교 항목 | 원금 균등 | 원리금 균등 |
| 첫 달 납입액 | 1,166,667원 | 1,012,451원 |
| 마지막 달 납입액 | 836,111원 | 1,012,451원 |
| 만기까지 총이자 | 20,166,667원 | 21,494,166원 |
이 예에서는 원금 균등이 첫 달에 약 15만 원 더 들지만, 만기까지 내는 이자는 약 133만 원 적다. 두 방식 모두 만기까지 갚는 원금은 1억 원이다. 차이는 그 원금을 언제 얼마나 갚느냐에서 생긴다.
내 월 예산에 맞는 방식은 어떻게 고를까?
첫 달 납입액을 월 예산에 넣어 보고, 만기까지 부담할 총이자를 함께 비교하면 된다. 대출 직후에도 생활비와 다른 고정 지출을 감당할 수 있는지 먼저 살펴보자.
초반에 큰 금액을 내도 생활비에 여유가 있고 만기까지의 이자를 줄이고 싶다면 원금 균등을 살펴볼 만하다. 반대로 매달 비슷한 금액을 내야 예산 관리가 쉽다면 고정금리에서 원리금 균등이 편할 수 있다. 변동금리라면 금리가 바뀔 때 납입액도 달라질 수 있다.
몇 년 안에 대출을 일부 갚거나 모두 갚을 계획이라면, 그 시점까지 낸 이자와 남은 원금도 비교해 보자. 표의 총이자는 만기까지 갚는 경우의 금액이다. 중도상환을 하면 이후 이자가 달라지므로, 상환 예정일의 잔액과 중도상환수수료 조건을 함께 확인하면 된다.
두 방식을 비교할 때는 대출 한도보다 실제 빌릴 금액을 넣고, 적용 금리와 상환기간을 동일하게 맞춘다. 회차별 금액은 한국주택금융공사 월별상환원리금 계산기 바로가기에서 확인할 수 있다.
마치면서
같은 고정금리와 기간으로 대출을 끝까지 갚는다면 원금 균등은 초반 납입액이 큰 대신 총이자가 적고, 원리금 균등은 월 납입액이 일정하다. 1억 원을 연 4%로 10년간 갚는 예에서는 원금 균등의 첫 달 부담이 약 15만 원 더 크고 총이자는 약 133만 원 적었다. ‘원금 균등상환 원리금 균등상환’을 비교할 때는 이자 차이와 함께 첫 달 납입액을 감당할 수 있는지 확인하자.
[안내드립니다] 표의 금액은 비교를 위한 예시입니다. 실제 납입액은 적용 금리, 이자 계산 일수, 원 단위 처리 방식, 중도상환 여부 등에 따라 달라질 수 있습니다. 금융기관의 상환 예정표와 약정 조건을 확인하시기 바랍니다.
'경제' 카테고리의 다른 글
| 추심이란(채권추심 뜻, 법원 추심명령, 연락 시 확인할 점) (0) | 2026.11.20 |
|---|---|
| 개인회생 면책후 신용회복(공공정보 해제, 신용점수, 카드 발급) (0) | 2026.11.20 |
| 상해보험이란(보장 기준, 골절진단비, 실손보험 차이) (0) | 2026.11.19 |
| 금융인증서 발급방법(준비물, 문자 인증, 비밀번호, 재발급) (0) | 2026.11.19 |
| 종신보험이란(사망보장, 납입기간, 정기보험 차이, 해지환급금) (0) | 2026.11.19 |