전세대출을 받으려면 신청자 요건과 계약할 집의 요건을 함께 충족해야 한다. 주택도시기금의 버팀목 상품은 무주택 여부와 소득, 순자산을 보고, 은행의 보증부 상품은 은행 심사와 보증기관 심사를 거친다.
전세자금대출 조건을 알아볼 때는 내가 신청할 수 있는 상품을 먼저 좁히고, 그다음 집 주소와 보증금으로 상담을 받으면 된다. 2026년 11월 12일 기준으로 버팀목 세 상품의 기본 요건과 계약 전 확인할 점, 신청 기한을 정리했다.
전세자금대출 조건, 무엇부터 확인할까?
신청자의 주택 보유 여부와 소득을 확인하고, 계약할 집이 상품과 보증 요건에 맞는지 살핀다. 버팀목은 상품별 세대주 요건과 세대원의 무주택 여부, 부부합산 순자산 등을 본다. 기존 주택담보대출이나 전세대출을 이용 중이라면 중복 이용이 제한될 수 있어 상담할 때 대출 내역을 함께 알려 주는 편이 좋다.
집은 주소와 주택 유형, 전용면적, 보증금부터 확인한다. 등기사항전부증명서에 근저당이 잡혀 있거나 다가구주택에 먼저 들어온 세입자가 있다면 선순위채권이 보증 심사에 영향을 줄 수 있다. 은행에서 다루는 전세자금보증은 대출 상환을 담보한다. 계약이 끝난 뒤 보증금을 돌려받기 위한 반환보증의 가입 가능 여부도 따로 확인한다.
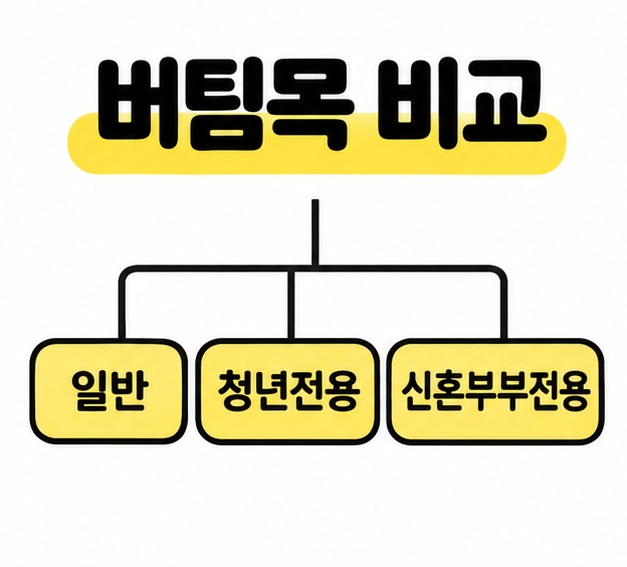
일반, 청년, 신혼부부 버팀목 비교
일반과 청년전용은 기본 소득 기준이 연 5천만원 이하이고, 신혼부부전용은 연 7천500만원 이하가 기본이다. 전세자금대출 조건을 비교하기 쉽도록 부부합산 연소득과 상품별 기본 한도를 표에 담았다. 세 상품의 순자산 기준은 부부합산 3억4천500만원 이하다.
| 상품 | 대상과 기본 연소득 | 기본 대출 한도 |
| 일반 버팀목 | 성년 무주택 세대주, 5천만원 이하 | 수도권 1억2천만원, 그 외 8천만원 |
| 청년전용 버팀목 | 만 19~34세 무주택 세대주 또는 예비 세대주, 5천만원 이하 | 최대 1억5천만원, 보증금의 80% 이내 |
| 신혼부부전용 | 혼인 7년 이내 또는 3개월 이내 결혼 예정인 무주택 세대주, 7천500만원 이하 | 수도권 2억5천만원, 그 외 1억6천만원, 보증금의 80% 이내 |
2026년 10월 19일부터 신혼부부전용은 부부합산 연소득이 7천500만원을 넘더라도 임대차계약서상 임차인인 대출 신청자의 연소득이 5천만원 이하면 신청할 수 있다. 순자산은 부부합산으로 심사하고, 금리는 부부합산 연소득을 기준으로 정한다. 표의 한도 안에서도 보증금 대비 대출 비율과 보증 심사에 따라 실제 대출 가능액이 달라진다. 예를 들어 청년전용에서 보증금이 1억5천만원이라면 보증금의 80%인 1억2천만원이 비율상 상한이다.
일반과 청년전용 버팀목의 기본 조건은 서울주거포털에서도 확인할 수 있다. 서울주거포털 버팀목 전세 대출 바로가기
계약 전 상담과 신청은 언제 할까?
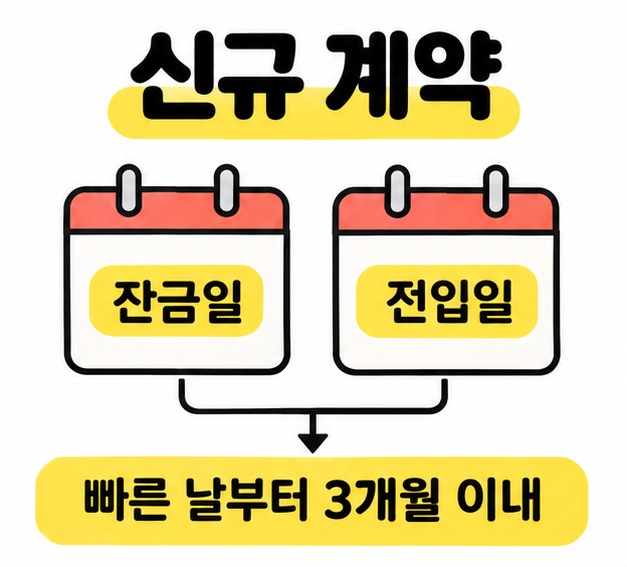
계약 전에 은행에 주소, 보증금, 잔금 예정일을 알려 주고 사전 상담을 받는다. 버팀목을 정식 신청하려면 임대차계약을 맺고 보증금의 5% 이상을 지급해야 한다. 신규 계약은 잔금일과 전입일 중 빠른 날부터 3개월 이내, 갱신 계약은 갱신일부터 3개월 이내에 신청한다.
잔금에 대출금을 쓸 예정이라면 필요한 서류와 처리 일정을 계약 전에 확인해 두는 편이 좋다.
- 사전 상담 때 등기사항전부증명서를 보여 주고, 해당 주소의 보증 신청 가능 여부와 예상 한도를 묻는다.
- 계약 후 확정일자를 받은 임대차계약서와 계약금 영수증, 주민등록등본, 소득 증빙 서류를 준비한다.
- 은행에 대출과 보증의 접수 기한을 확인하고 잔금일에 맞춰 실행 일정을 잡는다.
마치면서
집을 정하기 전에는 무주택 여부와 소득, 순자산을 보고 신청할 상품부터 좁힌다. 전세자금대출 조건에 맞는 상품을 찾았다면 집 주소와 보증금으로 은행에 보증 가능 여부와 예상 한도를 확인한다. 버팀목을 새 계약으로 신청한다면 보증금의 5% 이상을 지급하고, 잔금일과 전입일 중 빠른 날부터 3개월이라는 접수 기한을 챙긴다. 잔금에 대출금이 필요할 때는 은행과 실행 날짜도 미리 맞춰 둔다.
[안내드립니다] 대출과 보증의 가능 여부, 한도, 금리는 신청 시점의 상품 기준과 은행 및 보증기관의 심사에 따라 달라집니다. 계약 전 취급은행에 적용 요건과 접수 일정을 확인하시기 바랍니다.
'경제' 카테고리의 다른 글
| 청년도약계좌 가입조건(신규 가입 종료, 소득 기준, 유지심사와 갈아타기) (0) | 2026.11.14 |
|---|---|
| 개인회생 신청자격(채무 한도, 소득 요건, 면책 이력, 준비 서류) (0) | 2026.11.13 |
| 대출이자 계산법(월이자, 상환 방식, 총이자 비교) (0) | 2026.11.13 |
| 청년미래적금 가입조건(나이, 소득, 정부기여금, 계좌 개설) (0) | 2026.11.12 |
| 체크카드뜻(즉시 출금, 신용카드 차이, 잔액 부족과 후불 기능) (0) | 2026.11.12 |