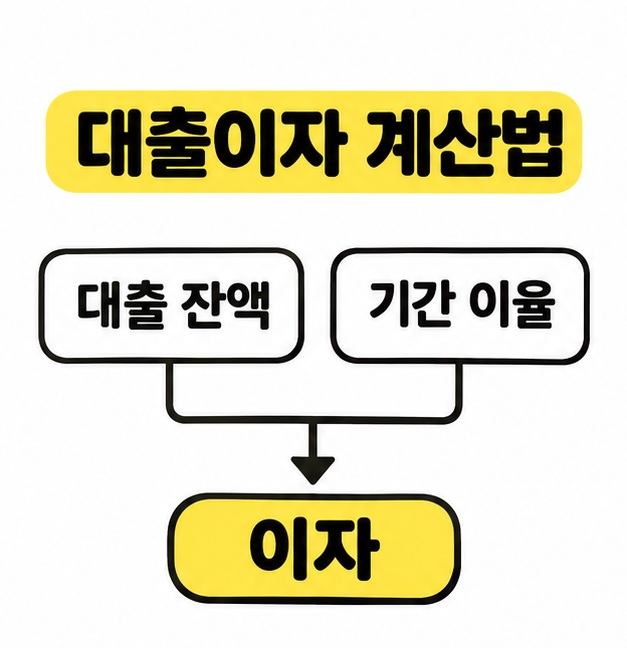
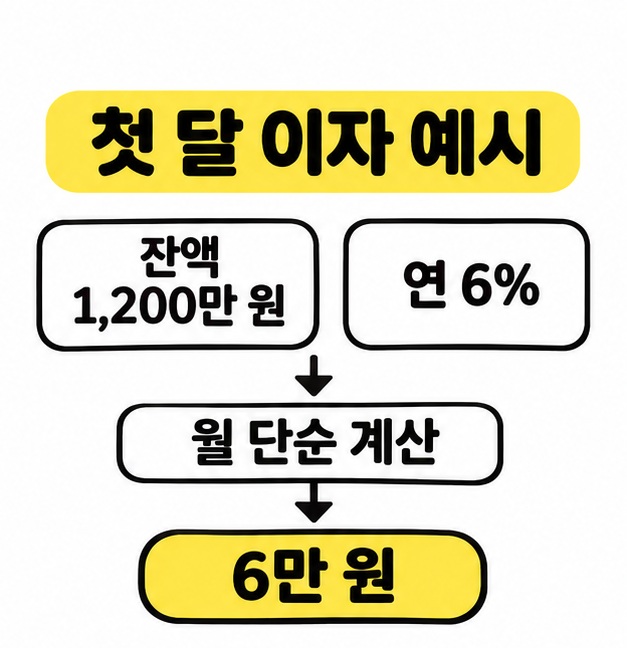
한 달 이자는 남은 대출원금에 연이율을 12로 나눈 값을 곱해 대략 계산할 수 있다. 예를 들어 원금이 1,200만 원이고 연이율이 6%라면, 월 단위로 단순 계산한 첫 달 이자는 6만 원이다. 대출이자 계산법에서 함께 봐야 할 숫자는 매달 실제로 내는 원금과 이자의 합계다. 같은 금리라도 원금을 갚는 시점에 따라 납입액과 총이자가 달라진다. 계산식부터 세 가지 상환 방식의 차이까지 살펴보자.
대출이자 계산법, 한 달 이자는 어떻게 구할까?
월 단위로 계산할 때는 해당 회차의 대출 잔액에 월이율을 곱한다. 월이율은 연이율을 12로 나눈 값이다. 연 6%는 소수로 0.06이고, 월이율은 0.005다. 원금 1,200만 원에 0.005를 곱하면 6만 원이 나온다. 이 값은 첫 달에 붙는 이자다. 원금도 함께 갚는다면 그달에 상환할 원금을 더해야 납입액이 된다.
약정에 따라 이자를 날짜 단위로 계산하기도 한다. 1년을 365일로 보는 약정에서 잔액 1,200만 원을 연 6%로 30일 이용했다면, 1,200만 원 × 0.06 × 30 ÷ 365로 약 59,178원이 나온다. 윤년에 366일을 적용하는 상품도 있다. 실제 계산에 포함하는 날짜와 원 미만 처리 방식은 상품 약정을 확인하면 된다.
상환 방식에 따라 납입액과 총이자는 얼마나 다를까?
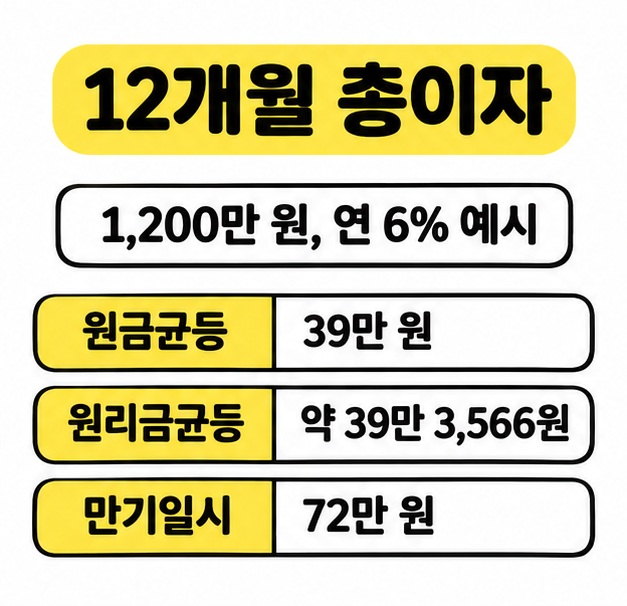
같은 금액과 금리라도 원금을 언제 갚느냐에 따라 총이자가 달라진다. 아래는 1,200만 원을 고정금리 연 6%로 12개월 빌려 매월 납입한다고 가정한 예다. 거치기간과 수수료 없이 월이율 0.5%를 적용했다. 표의 납입액은 원금과 이자의 합계이며, 소수점이 생긴 금액은 계산을 마친 뒤 원 단위로 반올림했다.
| 상환 방식 | 첫 달 납입액 | 마지막 달 납입액 | 12개월 총이자 |
| 원금균등 | 1,060,000원 | 1,005,000원 | 390,000원 |
| 원리금균등 | 약 1,032,797원 | 약 1,032,797원 | 약 393,566원 |
| 만기일시 | 60,000원 | 12,060,000원 | 720,000원 |
원금균등은 1,200만 원을 12번으로 나눠 매달 원금 100만 원에 이자를 더한다. 두 번째 달의 잔액은 1,100만 원이므로 이자가 5만 5천 원으로 줄어든다. 원리금균등은 매월 같은 금액을 내도록 계산한다. 상환이 진행되면서 납입액에서 이자가 차지하는 몫은 줄고 원금이 차지하는 몫은 커진다. 직접 계산하려면 원금에 월이율을 곱한 뒤 [1 − 1 ÷ (1 + 월이율)납입 횟수]로 나눈다. 이 예에서는 60,000 ÷ [1 − 1 ÷ (1.005)12]로 월 납입액을 구한다.
만기일시는 만기 전까지 이자를 내고 마지막 달에 원금 전액과 마지막 달 이자를 함께 낸다. 이 예에서는 만기까지 이자를 계산하는 잔액이 1,200만 원으로 유지돼 총이자가 72만 원이다. 첫 달 부담을 비교할 때 마지막 달에 필요한 금액도 같이 봐야 하는 이유다.
계산기와 실제 청구액은 왜 다를까?
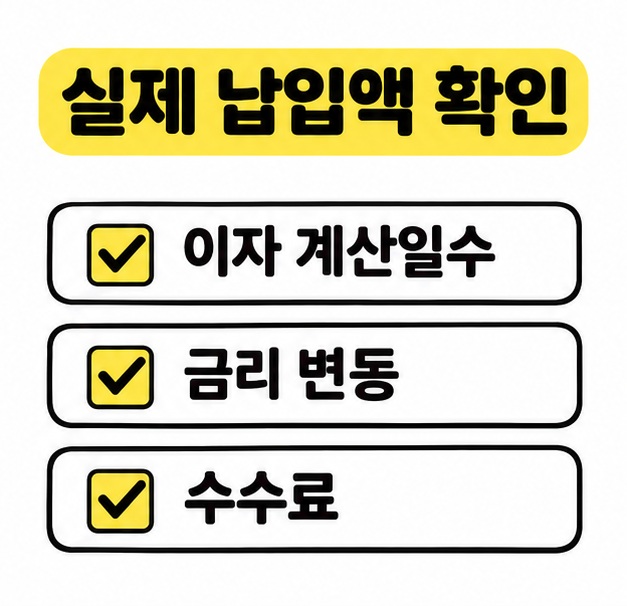
실제 청구액에는 약정한 이자 계산 방식과 실행일, 납입일 사이의 기간이 반영된다. 대출이자 계산법을 실제 계약에 적용할 때는 약정 금리가 고정인지 변동인지 확인한다. 변동금리는 금리가 바뀐 뒤의 납입액과 총이자도 달라질 수 있다. 원금 상환을 미루는 거치기간이 있다면 그 기간에는 이자를 내고, 원금은 이후 상환 일정에 따라 갚는다.
대출에 드는 비용을 비교할 때는 총이자 외에 해당 상품에 적용되는 보증료나 중도상환수수료도 따로 본다. 납입 예정표에서는 회차별 원금, 이자, 납입 후 잔액을 확인할 수 있다. 분할상환의 월별 흐름은 한국주택금융공사 계산기에서도 살펴볼 수 있다. 월별상환원리금 계산기 바로가기
마치면서
대출이자 계산법은 남은 원금에 해당 기간의 이율을 적용하는 데서 시작한다. 1,200만 원에 연 6%를 적용한 월 단위 예에서는 첫 달 이자가 6만 원이지만, 그달에 갚는 원금이 얼마인지에 따라 실제 납입액은 달라진다. 상환 방식을 비교할 때는 첫 달과 마지막 달 납입액, 총이자를 함께 보고, 금리와 이자 계산일수는 계약할 상품의 약정서에서 확인하면 된다.
[안내드립니다] 본문의 금리와 납입액은 계산을 설명하기 위한 가정입니다. 실제 납입액과 비용은 금융회사의 약정서와 상환 예정표를 확인하시기 바랍니다.
'경제' 카테고리의 다른 글
| 청년미래적금 가입조건(나이, 소득, 정부기여금, 계좌 개설) (0) | 2026.11.12 |
|---|---|
| 체크카드뜻(즉시 출금, 신용카드 차이, 잔액 부족과 후불 기능) (0) | 2026.11.12 |
| 주식 기초 용어 선물(현물과 차이, 매수와 매도 손익, 증거금과 일일정산) (0) | 2026.11.12 |
| 발행어음 뜻(만기, 예금자보호, 중도상환) (0) | 2026.11.11 |
| 원룸 월세 중도해지(계약 종료일, 중개보수, 보증금) (0) | 2026.11.11 |