발행어음은 증권사가 돈을 빌리고 정해진 조건에 따라 원금과 이자를 지급하겠다고 약속한 단기 금융상품이다. 만기는 1년 이내이며, 상환 책임은 어음을 발행한 증권사에 있다. 발행어음 뜻을 이해할 때는 얼마를 받기로 했는지와 그 돈을 누가 지급하는지를 함께 봐야 한다. 은행 정기예금과 어떻게 다른지, 만기 전에 돈이 필요하면 어떤 조건을 살펴야 하는지 차례로 알아보자.
발행어음 뜻, 누가 돈을 갚을까?
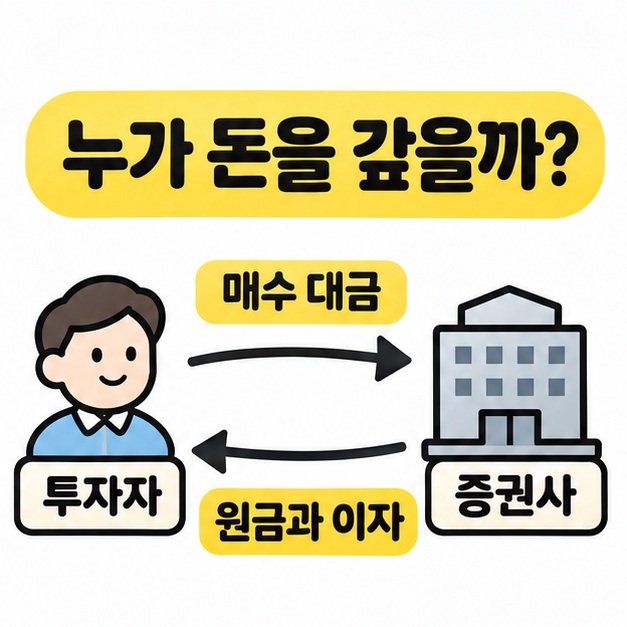
어음을 발행한 증권사가 투자자에게 원금과 이자를 지급한다. 투자자가 발행어음을 매수하면 증권사는 그 돈을 조달하고, 약정형이라면 만기일에 계약에서 정한 조건에 따라 갚는다. 투자자 입장에서는 증권사에 일정 기간 돈을 빌려주는 셈이다.
여기서 다루는 증권사 발행어음은 단기금융업 인가를 받은 증권사가 자기 신용으로 발행한다. ‘자기 신용’이란 그 회사가 자기 이름으로 상환을 약속한다는 뜻이다. 상품을 어느 앱에서 봤는지보다 상품설명서에 어느 회사가 발행사로 적혀 있는지가 중요한 이유다.
만기 1년 이내라는 말은 기간의 상한을 가리킨다. 실제로 몇 달 동안 돈을 둘지는 상품별 만기를 확인해야 알 수 있다. 수익률이 ‘연’ 단위로 표시돼 있다면 1년을 기준으로 환산한 비율이므로, 몇 달짜리 상품에 표시된 비율을 그대로 적용해 만기 이자로 계산하면 금액이 달라진다.
은행 정기예금과 무엇이 다를까?
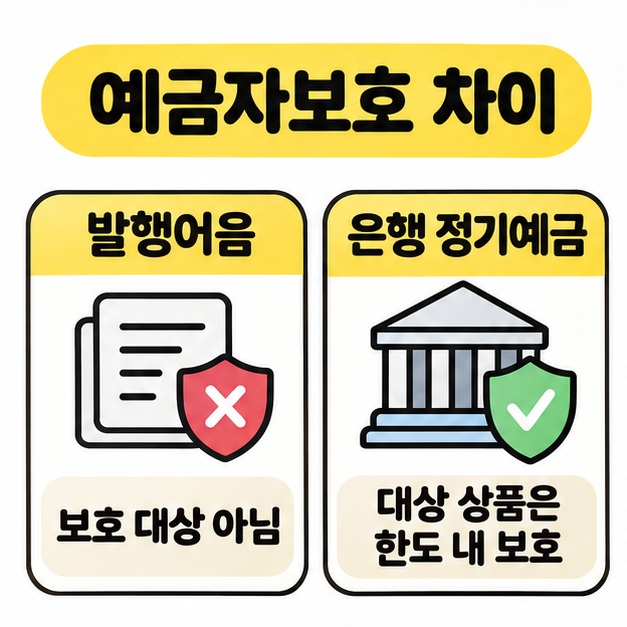
가장 큰 차이는 예금자보호다. 보호 대상인 은행 정기예금은 법에서 정한 범위 안에서 보호받지만, 증권사 발행어음에는 예금자보호가 적용되지 않는다. 발행어음 뜻을 살펴볼 때 약정수익률과 원금 손실 위험을 따로 봐야 하는 이유다.
두 상품 모두 정해진 기간 동안 돈을 두고 이자를 받는 형태로 볼 수 있다. 차이는 지급할 회사가 돈을 갚기 어려워졌을 때 드러난다.
| 비교 항목 | 증권사 발행어음 | 은행 정기예금 |
| 원금과 이자를 지급하는 곳 | 어음을 발행한 증권사 | 예금을 받은 은행 |
| 예금자보호 | 보호 대상 아님 | 보호 대상 상품은 법정 한도 내 보호 |
약정수익률은 계약에서 정한 계산 기준이다. 발행사가 부도나 파산으로 지급하지 못하면 이자는 물론 원금도 일부 또는 전부 잃을 수 있다. 상품설명서에서 발행사 이름과 신용등급의 평가 기준일을 함께 확인한다. 신용등급을 참고할 때는 언제 평가한 등급인지도 봐야 현재 상태와 혼동하지 않는다.
만기 전에 돈이 필요하면 무엇을 확인할까?
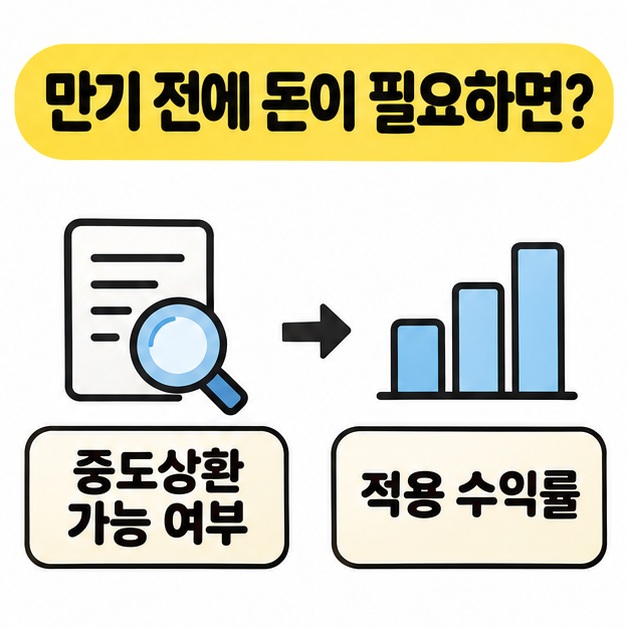
약정식이라면 만기일과 중도상환 조건부터 살핀다. 만기 전에 돌려받을 수 있는 상품이라도 중도상환 수익률이 따로 적용되면 처음 예상한 이자보다 적게 받을 수 있다. 중도상환 가능 여부와 적용 수익률은 상품설명서에서 함께 확인한다.
비슷한 이름으로 판매되는 유형은 돈을 넣고 빼는 방식이 다르다. 아래 기준을 보면 필요한 날짜에 자금을 쓸 수 있는지 확인하기 쉽다.
- 약정식은 만기가 정해져 있다. 중도에 돌려받을 수 있는지와 그때 적용할 수익률을 확인한다.
- 수시식은 필요할 때 자금을 돌려받을 수 있도록 설계된 유형이다. 실제 상환 가능 시간과 수익률 적용 방식을 확인한다.
- 적립식은 정해진 주기에 돈을 나눠 넣는 유형이다. 납입을 건너뛰거나 중도상환할 때 적용되는 조건을 확인한다.
같은 기간이라도 발행사와 상품 유형에 따라 조건은 달라진다. 실제 상품 안내에서 약정수익률과 중도상환 수익률이 어떻게 구분되는지 살펴볼 수 있다. 증권사 발행어음 상품 안내 바로가기
마치면서
발행어음은 증권사가 1년 이내의 기간 동안 자금을 조달하고 계약에 따라 원금과 이자를 지급하는 상품이다. 발행어음 뜻을 정기예금과 비교해 기억하려면, 발행한 증권사가 돈을 갚으며 예금자보호가 적용되지 않는다는 점을 짚으면 된다. 상품설명서를 볼 때는 발행사와 만기일을 먼저 읽고, 만기 전에 자금이 필요해지면 언제 얼마를 돌려받을 수 있는지도 함께 확인하면 된다.
[안내드립니다] 이 글은 증권사 발행어음의 구조를 설명하기 위한 자료입니다. 상품별 조건은 해당 증권사의 최신 상품설명서를 확인해 주시기 바랍니다.
'경제' 카테고리의 다른 글
| 원룸 월세 중도해지(계약 종료일, 중개보수, 보증금) (0) | 2026.11.11 |
|---|---|
| 반대매매 뜻(미수거래, 신용융자, 발생 조건) (0) | 2026.11.11 |
| kb증권 어플 평균단가 평단가 보는 법(국내주식잔고, 평균단가 계산, 체결 확인) (0) | 2026.11.10 |
| 직불카드란(결제 방식, 체크카드와 신용카드 차이, 사용처) (0) | 2026.11.10 |
| 연말정산 기부금 공제한도(2026년 귀속, 종류별 한도, 세액공제율, 이월공제) (0) | 2026.11.10 |